税理士事務所さま向けAIセミナーで話したこと|Claude Codeの「任せ方」と実演の中身
2026年8月4日、税理士事務所さま向けに、AI(Claude Code)を実務でどう使うかを話しました。
スライドは55枚、想定60分。実際には質疑と実演が伸びて、2時間半になりました。
内容は「便利ツール30選」ではありません。何を任せて、何を任せないかの話に絞りました。ここでは当日話したことと、その場で走らせた実演の中身を、できるだけそのまま書きます。実演に使ったデータは架空のものだけです。
なお、この55枚のスライドも、企画から本文、1枚ずつの画像、パワポへの貼り付けまで全部AIが作りました。しかも2パターン作らせて見比べています。出てくるまで10分ほど。私がやったのは、しゃべって、見て、直しを言っただけです。当日はこれを終盤に明かす作りにしていました。
話の柱は「使い方」ではなく「任せ方」
冒頭でお伝えしたのは、これだけです。
めちゃくちゃ優秀な人を、side(そば)に一人雇う。ただし、事務所のことは何ひとつ知らない状態で入ってくる。
もう相当優秀な人が来たっていう感じです。相談相手、キャッチボールじゃなくて、もう手を動かしてくれる部下になっている
ChatGPTとの違いも、優劣ではなく役割の違いとして説明しました。
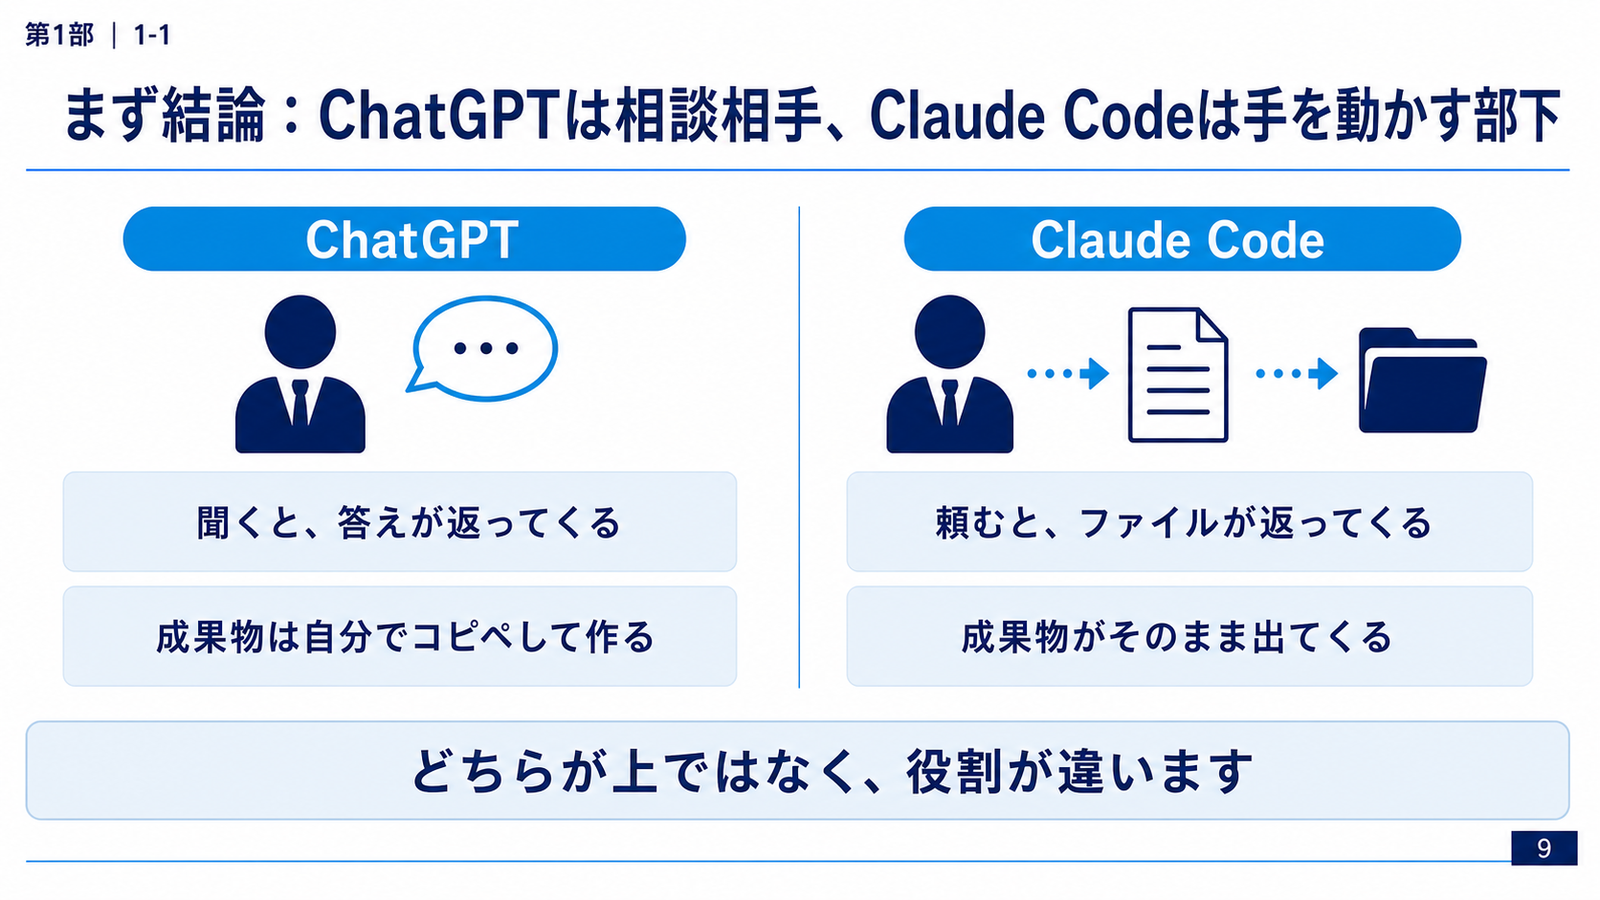
そのうえで、同じ頼み方をしたときに何が返ってくるかを並べました。
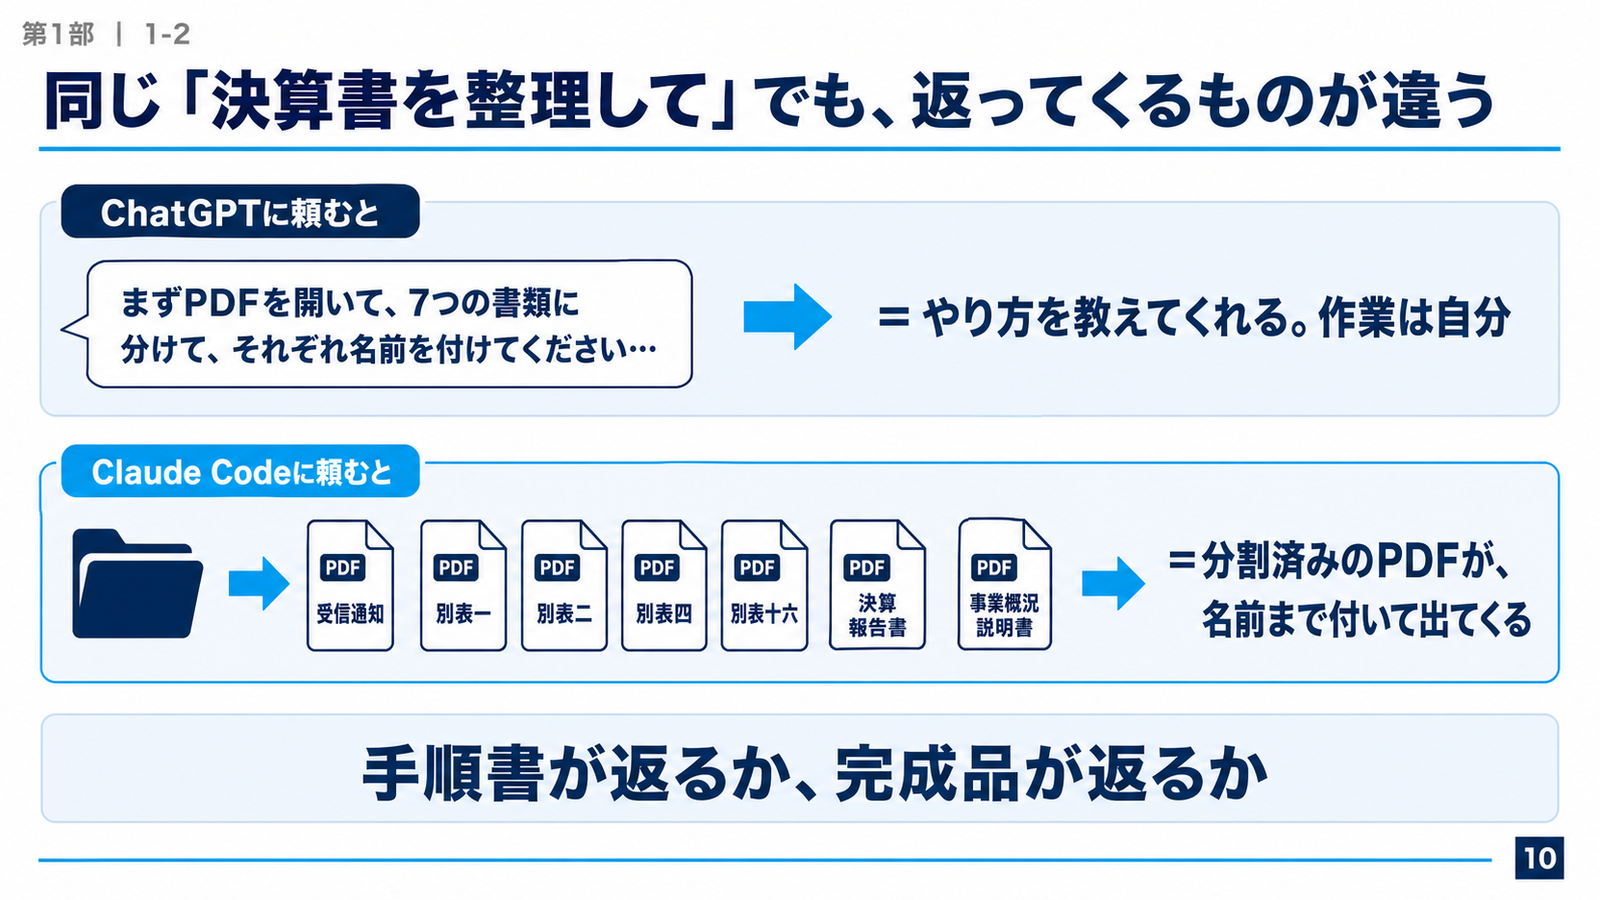
手順書が返るか、完成品が返るか。 ここが分かれ目です。後者は指定したフォルダの中だけを触って、ExcelやWordやPDFのファイルそのものを置いていきます。コピペして体裁を整える作業が、まるごと消えます。
プログラマー専門じゃなくて、職員さんに頼むときと同じような感じで頼めるんです
使いこなしの3原則。いちばん大事なのは②
覚えて帰っていただきたいのは3つだけ、とお伝えしました。
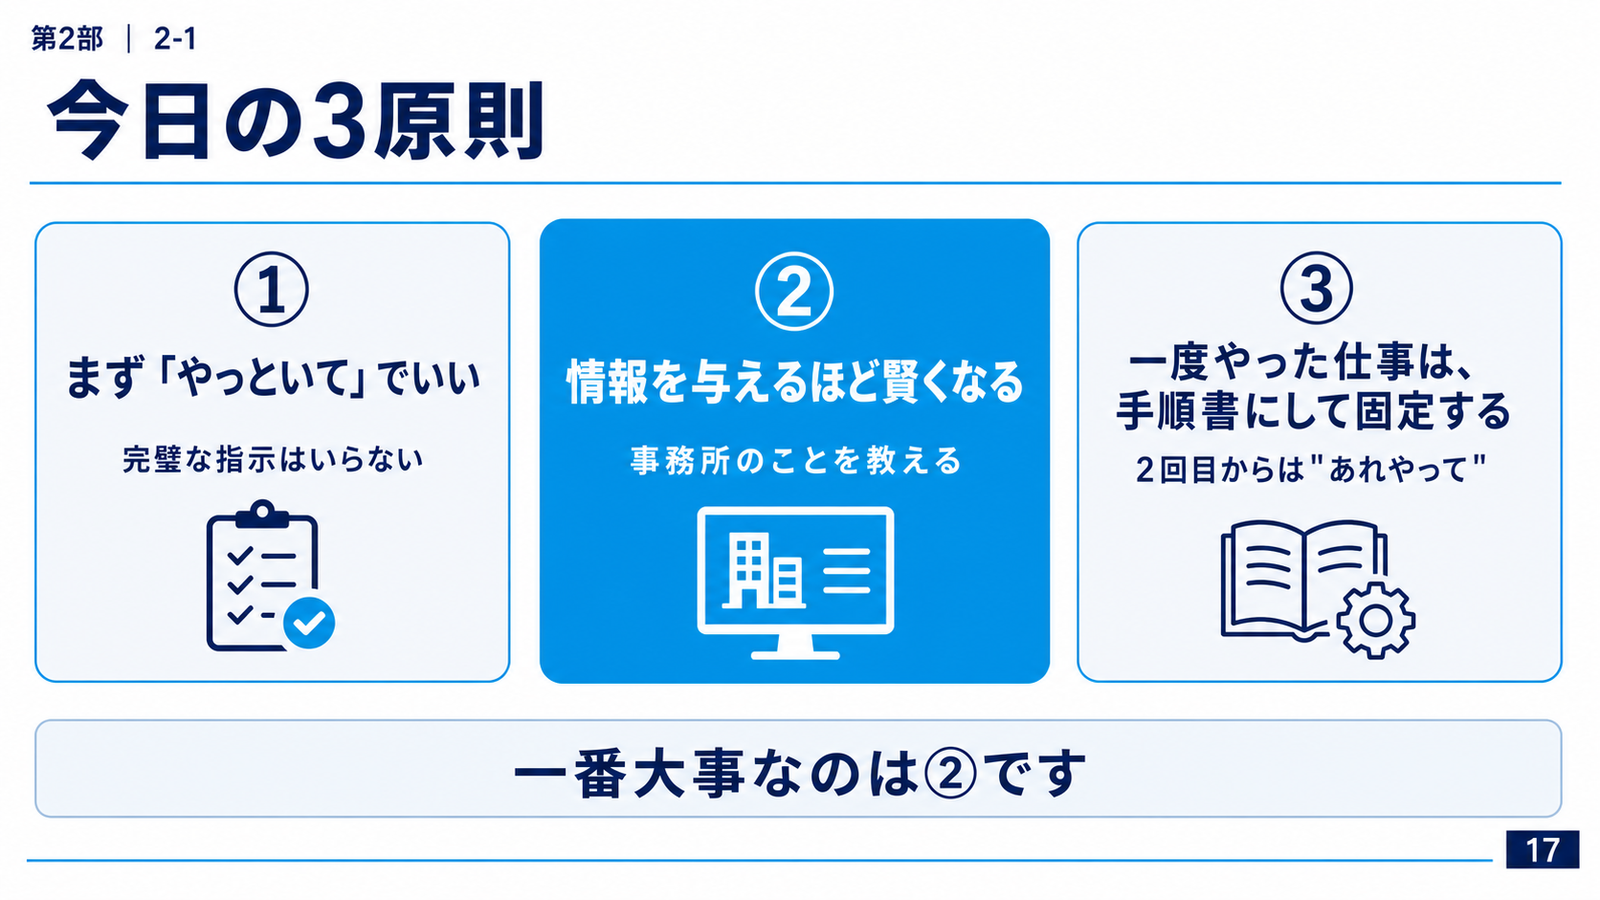
- まず「やっといて」でいい。 ざっくり頼む → 出てきたものを見る → ここが違うと言う → 直る。1周およそ1〜3分です。「ちゃんと考えてから頼む」をやめた瞬間に速くなりました。
- 情報を与えるほど賢くなる。 ここが一番大事だと言いました。優秀な人に事業計画を作ってと頼んでも、決算書も客単価も過去の実績も教えなければ、当たり障りのないものしか出てきません。AIも同じです。
- 一度やった仕事は、手順書にして固定する。 2回目からは「いつものやつ、やっといて」で済みます。手順書は事務所に残るので、属人化の逆を安く作れます。
原則②の言い方として、当日いちばん繰り返したのがこれです。
マジで優秀な従業員って思ってほしいんですよ。わからないことは教えないと違う道行くし
優秀だけど、情報量が足りないといいアウトプットは出せない
実例として、自分の送信済みメール4,422通を解析して作った文体ガイドをお見せしました。同じAIでも、これを渡す前と後では出てくる文章が別物になります。
原則①については、こう言いました。
完璧なこの指示はいらなくて、間違ったら言い直せばよくて
土日でも十回やり直させても、機嫌が悪くならない
実演:スライドを流しながら、裏でずっと動かし続けた
当日は、スライドを流しながら画面を切り替えて、実際に動かし続ける形にしました。順に書きます。
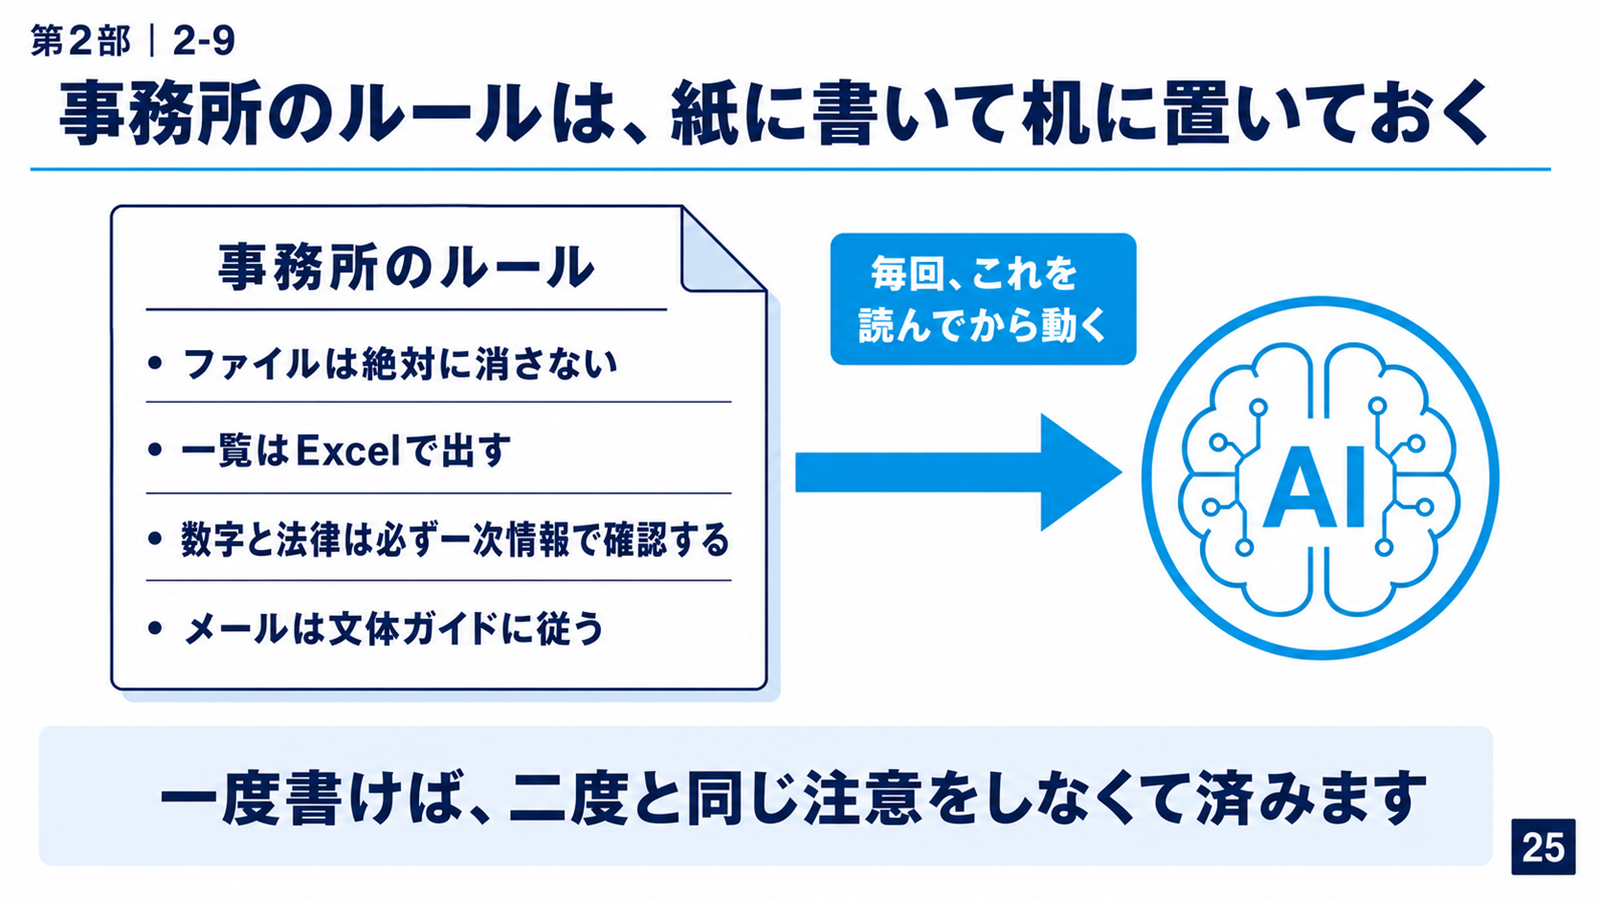
ルール(指示書)の実物を見せた。 業務フォルダごとに小さなフォルダをひとつ置いて、そこに「この業務で外してはいけないこと」を書いてあります。建設業のフォルダには建設業のルール、補助金のフォルダには補助金のルール。作業を始める前に必ずそれを読んでから動きます。読むのに2秒ほどです。会場から「そのルールは打ち込んだんですか」と聞かれましたが、打ち込んでいません。作業しながら「これ毎回あるからルール化して」と言えば、自分で書いて置いていきます。
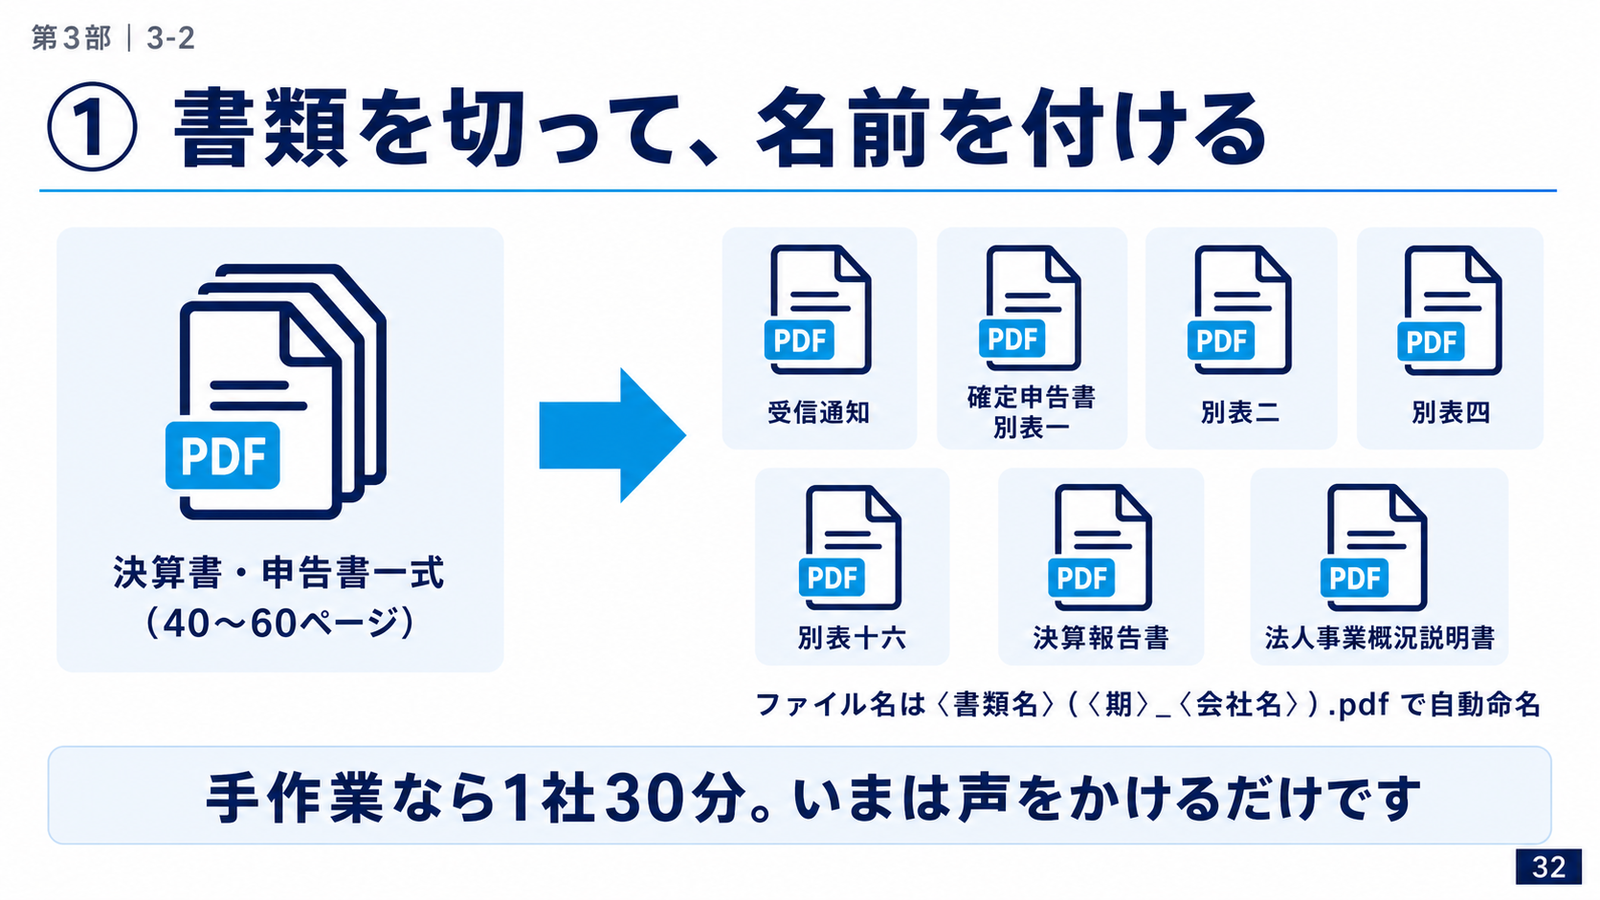
決算書一式PDFの分割。 グループ会社ぶんの決算書一式を渡して「分割して」と頼むだけで、命名ルールどおりに一気に分かれます。要る書類と要らない書類の判断もします。おもしろかったのは、頼んでいないのに「受信通知はありませんでした。税理士に依頼してください」というメモを1枚残していたところでした。手でやっていたころは1社ぶんで30分ほどかかっていた作業です(これは体感の数字で、ストップウォッチでは測っていません)。
証憑PDF18枚のリネームと索引簿づくり(3分30秒)。 架空の会計事務所のフォルダに、架空の証憑PDF18枚(合計2,082,491円)を入れてあります。元のファイル名は scan0031.pdf img20260731_09051234.pdf 無題のスキャン (1).pdf。名前からは何も分かりません。打った言葉は2つだけです。
- 「PDFを1件ずつ開いて、発行日・取引先・税込金額・インボイス登録番号を読み上げて。合計は出さなくていい。」
- 「事務所のルール通りにファイル名を付け直して。あわせて索引簿をExcelで作って。気になったことがあれば教えて。」
出てきた名前は 20260605_オフィスサプライ九州_49500.pdf の形です。電子帳簿保存法の検索要件(取引年月日・取引金額・取引先)に合わせてあります。ここまで3分30秒。
ただ、本当に見てほしかったのは最後の「気になったこと」でした。頼んでいないのに、こう返ってきます。
- インボイス登録番号が書かれていない請求書が2件あります
- 328,000円のシュレッダーは、少額減価償却資産の特例の対象になり得ます
- 複合機の保守料が6月分しかありません(毎月あるはずです)
- 同じ取引先・同じ日付で2件あります
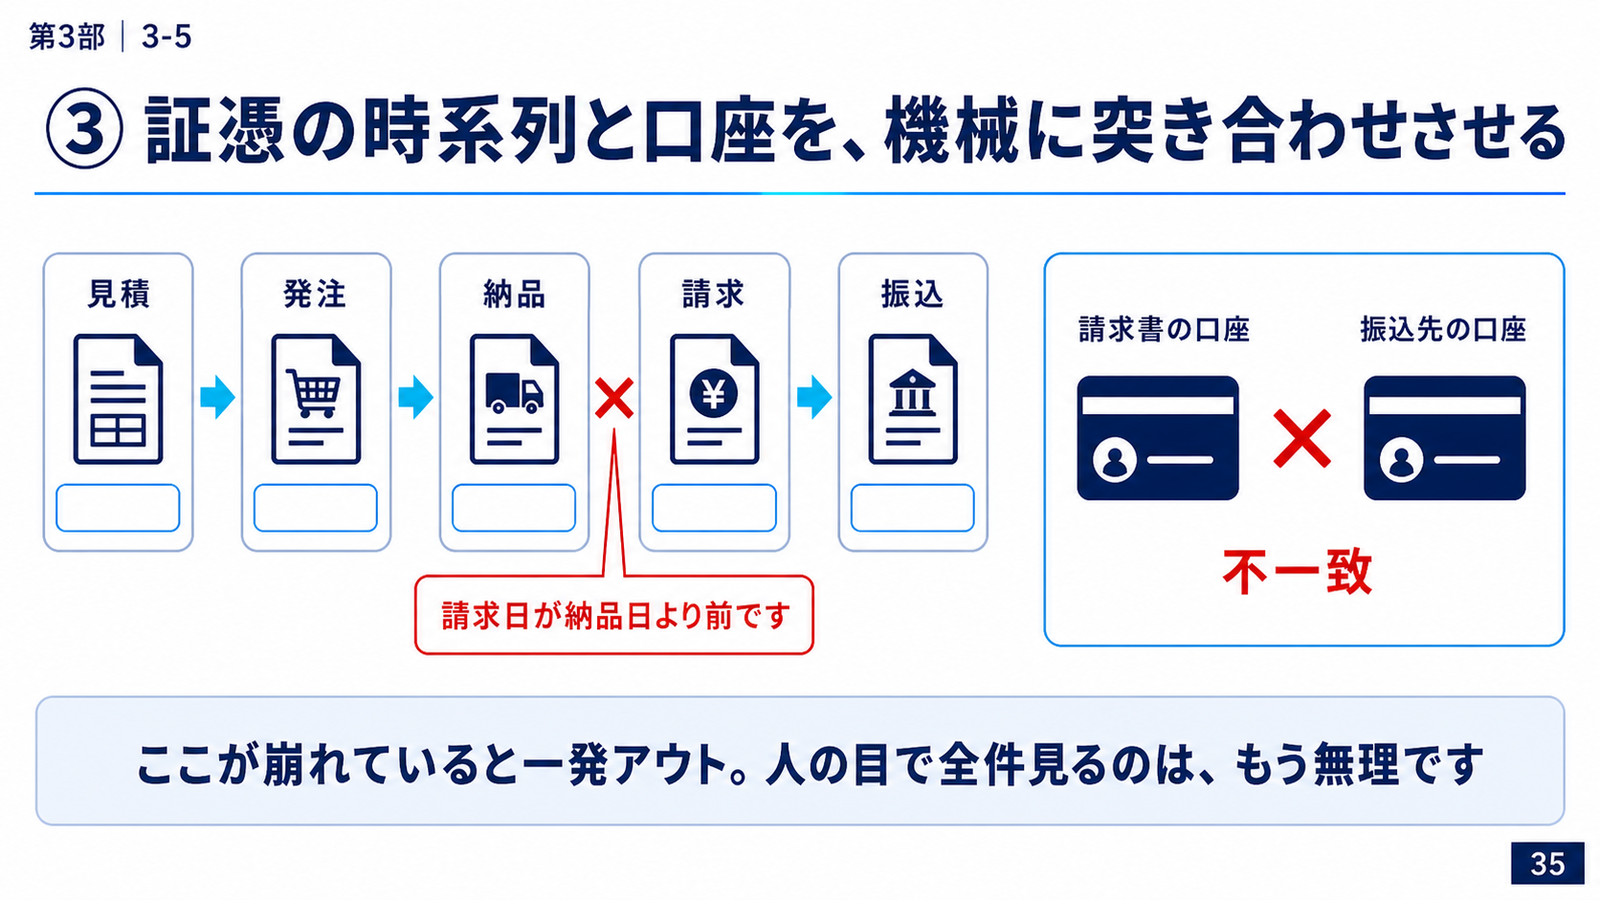
判断はしていません。判断は所長がします。 ただ、見落とさないところまでは機械にやらせられます。
空のフォルダから、その場で立ち上げた。 何も入っていない新規フォルダを作って作業フォルダに指定し、どこまでやらせるか・先にプランを立てさせるか自動で走らせるかを選ぶ画面を見せてから、「税理士事務所でのAI活用、特にClaude Codeを活用した実演をサクッとしたいので、そのキットを作ってほしい」とだけ入力しました。走り出したあともそのまま話を続け、裏で作業させたまま次の話題に進みます。あとで途中経過を見ると、指示していないのに進行表のPDFを自分で見つけて読み、「これに合わせたキットを作ったほうがいい」と判断して動いていました。
面談前の書類づくり。 「これから面談するので、委任状・許可更新の委任状・変更届の委任状をWordで。他社の資料を見れば分かると思います」という頼み方をすると、過去のフォルダを参照して委任状6通を作ります。あわせて登記されていないことの証明書の申請書、納税証明書の様式まで用意されました。さらに「面談で聞いていただきたいこと」として決算期と役員2名の生年月日が空欄で提示され、「この情報がないと作れません」と先回りで報告してきます。フリガナは「読みが確認できないので推測では書いていません」と、自分から断ってきました。(※官公署に提出する書類そのものの作成は行政書士の業務です。ここはノーサイド行政書士法人が受けています。)
打ち合わせのあとの一式づくり。 議事録と写真をフォルダに入れて「フォルダ整理からスタートして」と声で指示しました。議事録を読んで手続きの時系列を組み、スケジュールのパワポを2パターン、説明用の横スライド、チェックシート、見積の作り直しまで出てきます。ただしチェックシートは事務所のフォーマットと違ったので、これは使わないと判断しました。使えるほうは「毎回同じ作業なのでルール化して」と言うと、自分でマニュアルに書き起こして置いていきます。
撮影用のダミー素材づくり。 YouTubeの撮影で請求書200枚が必要になったので作らせたところ、10分ほどで用意されました。ここで会場が沸きました。指示していないのに、スキャンしたように少し斜めになった画像タイプと、データでもらったようにコピペできるタイプを、わざとバラバラに混ぜて作っていたからです。続けて、見積・注文書・納品書・請求書の一式を40社ぶん、うち3件はわざと不整合を仕込んだものまで作りました。
こいつらすげえなと思って
細かいところ。 LINEから落とした画像の意味のないファイル名を、全部わかりやすい名前に一括で付け替える。電話の一次受けをAIにさせて、要件と発信元が分かる形でLINEに届くようにする。それから、4台のパソコンから同じサーバーのフォルダを見ている構成もお見せしました。ただし会話の履歴はそのパソコンにしか残りません。だから情報とルールは、パソコンではなくフォルダ側に置いておく必要があります。
いちばん沸いたのは、その場で振られた領収書の仕訳
参加者の方から「領収書を写真に撮ってクラウド会計に読ませているが、これで代替できるのか」という質問が出て、そのまま「これ読んで、仕訳は?」と振られました。
「じゃあ、どうしたいですか。やりましょう」と、その場で始めました。事前準備なし、追加の指示なしです。架空の領収書が入ったフォルダを指定して、打ったのはこれだけ。
この領収書を全部仕訳してください。簿記のルールで、CSVで
架空の領収書150枚(レシート風100枚+手書き50枚)を、画像から直接読ませています。このパソコンにOCRソフトは入れていません。走っていたのは体感で30分ほど。ストップウォッチでは測っていないので、秒数は書きません。
出てきたもの。
- 仕訳156行のCSV(会計ソフト取込用にShift_JIS版も)
- 仕訳/勘定科目別集計/月別集計/要確認/科目の付け方 の5シートのExcel
- 借方合計 3,868,679円。領収書150枚の合計額と一致
- 検算(明細=小計、小計+消費税=合計、消費税=小計×10%)を全100枚で実施、エラー0
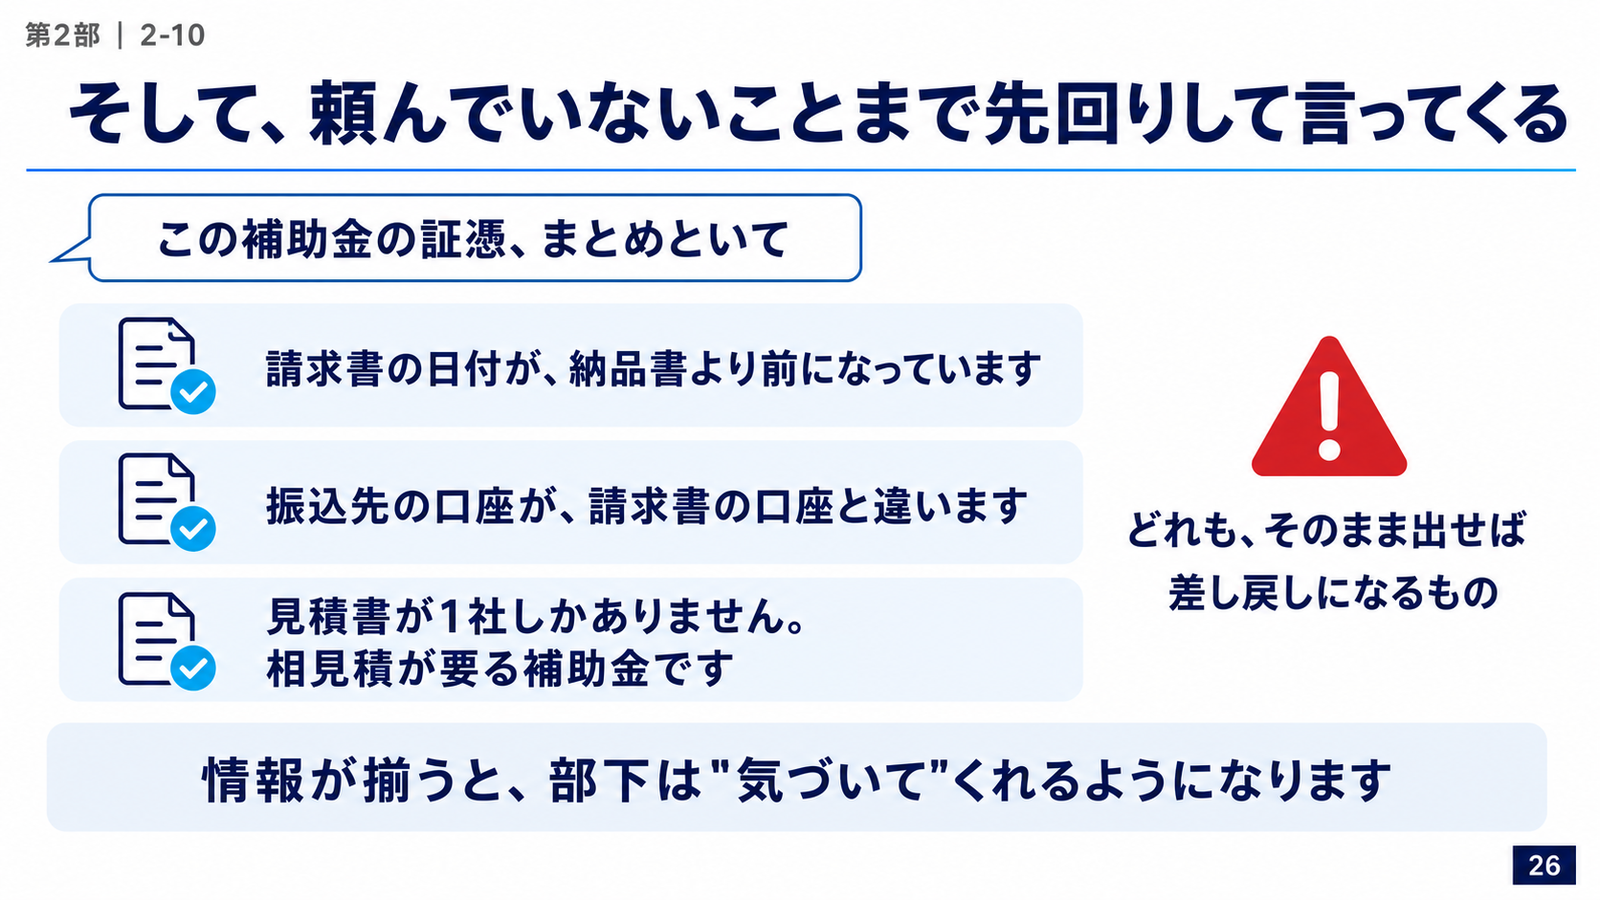
そして要確認63件。これも頼んでいません。
- 手書き50枚すべて:適用税率も消費税額も書かれていない
- うち27枚:但し書きと店の業種が合わない。「燃料代が取引先の業種と合いません」「コンビニなのに燃料代とお菓子」と、具体的に上げてきます
- 昼食代13件:同席者が分からないため会議費に置いた。「社内のみなら福利厚生費、社外同席なら交際費。判定が要ります」
- 5万円以上の領収書22枚に、収入印紙が貼られていません
いちばん声が上がったのは、この印紙の指摘の次の一行でした。
これは発行者側の負担なので当社の負担ではありませんが、当社の帳簿には影響します
「いや、しかし、本当に的確な指摘ですよ、これ」「すごいじゃないですかこれ」と続きました。指摘そのものより、そこから一歩先まで書いてあることに驚かれた形です。
なお途中で、国税庁のページを自分で見に行っていました。開いたPDFが文字化けしていたので、別の資料を探しに行っていたところも画面に出ています。
通帳の読み取りと、「3ページ、4ページが抜けています」
午後は、通帳の写真から仕訳を立てられるかを試しました。中身は実在のものなので書けませんが、返ってきた判断だけ書きます。
- 決済代行会社からの入金を、売掛金の入金と判断。ただし「相手先は推定です」と明記
- 水道光熱費、カードの引き落としはそれぞれの科目へ。カードは「カード明細と突き合わせる必要があります」と自分から
- 判断がつかないものは仮払金で置いて、「これは何の引き落としか分かりません」と要確認へ
- ATMの入金は「現金売上の預け入れか、社長からの借入かで科目が変わります」
分からないことを、分からないと言う。 ここは実務で効きます。
もうひとつ。通帳のPDFを読ませたとき、「3ページ、4ページが抜けています」と指摘してきました。実際に抜けていました。抜けていたページを足して走らせ直すと、「追加ページありがとうございます。5ページ目ですね。3、4が抜けています」と、正しく判定し直しました。
この日は、領収書の仕訳を裏で走らせながら、別の資料(非上場株式の評価をお客様に説明するもの)も並行して作らせていました。途中経過で「税率は10.21%」「この金額は顧問料の源泉と一致します」と要点を報告してきます。
10分あれば自分でやれる作業でも、その10分で4つ5つ指示を出して、裏で動いている間に別の作業を終わらせる。この使い方をそのまま見ていただいたのが、この日いちばん伝えたかったところです。
出た質問と、その場での答え
「指示書は結局、こちらで作らないといけないんですよね?」 ルールは作業しているうちにできます。「これ毎回あるからルール化して」と言えば、勝手にマニュアルを書いて置いていきます。基本は、自分が今までやってきた作業をそのまま書けばいい。ただしルールはトップが作ったほうがいいとお伝えしました。スタッフの間違った動きがそのままルールになると、あとで効いてきます。
作業する中でルールができてくるんで、基本的に自分が今までやってきた作業を書いとけばいいです
「OCRって何ですか」 スキャンして文字として読み込むものです。ただし今回のは複合機のOCRとは別で、画像を見て判断しています。だから手書きの個人名まで合っていました。
これ何がすごいかっていうと、もう目で見てるんすよ、全てのデータをAIが
「決算申告書のPDFを読ませて、数字のおかしいところをチェックさせられるか」 できます。加えて、ChatGPT側にも同じようにパソコンを操作するものがあるので、片方に反論役をさせて、うがった見方で問題がないかを判定させることもできます。
「毎年あるのに今年ない、毎月あるのに今月ない、まで指摘してくれるのか」「そのためには顧問先の元帳を過去何年分か読ませないといけないのでは」 ルールに「例年と違う動きがあったら抽出して」と書いておけば出てきます。情報はあればあるほど精度が上がります。原則②のとおりです。
「会計ソフトに取り込めるか。勘定科目コードが顧問先ごとに違う」 いったんソフト側からCSVの雛形を吐き出して、そこに転記させればいい。CSVにさえなれば、取り込みはどうにでもなります。
「専用の会計ソフト(Webではないもの)の画面操作や、印刷セットを作るところまでやらせられるか」 Webのソフトなら今できます。ブラウザを触らせる仕組みがあります。専用ソフトの画面はまだやっていません。 ここは正直に「これから」と答えました。
「通帳の◯ページが抜けています、と出たら、そのまま自動でお客様に返信させるのか」 最初は人が見たほうがいいと思います。案内の文章まで作らせて、確認して送る。ほぼ間違いないと分かってから自動化に進めばいいかなと思います。
うまくいかないところ、できないところ
準備のリハーサルで、実際につぶした失敗です。
- 教材の税制が古かった。 少額減価償却資産の特例が令和8年度改正で30万円未満から40万円未満に変わっているのに、旧基準のまま作っていて、結論が逆になるところでした
- 合計を暗算して約10万円間違えた。 だから指示に「合計は出さなくていい」を足しました。足し算はExcelにさせます
- 高速バスの回数券に消費税10%を乗せていた(物品切手等は非課税)
- 期限の設定を8月11日に置いていた。山の日でお盆前でした
当日もこう言いました。AIは、間違ったことを自信満々に言います。 数字と法律を1つ間違えれば、士業は一発で信用を失います。だから私のルールには「制度と数字は必ず一次情報で確認する」と書いてあります。気をつけるでは守れません。ルールにして初めて守れます。
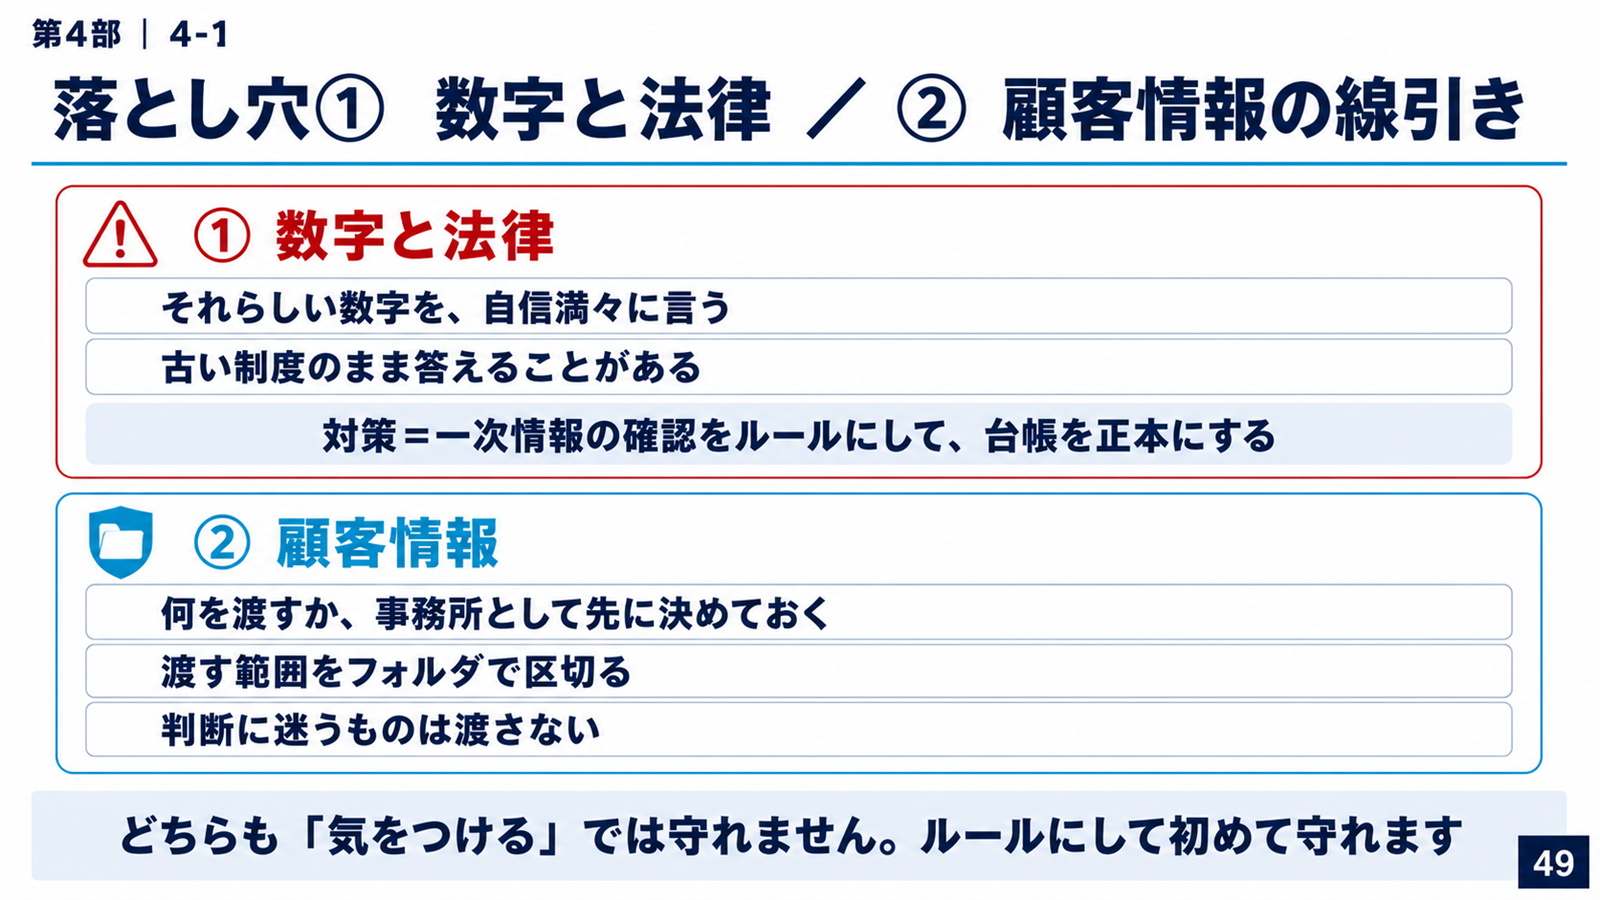
同じ理由で、いちばん最初に書いているのが「消させない」ルールです。お預かりしたファイルは絶対に消さない。不要そうに見えても自己判断で消さず、退避フォルダに移して報告してから指示を待つ。これは実体験から来ています。
新入社員でも間違って重要なファイルを消すことはある。先に指示しておくのが重要です
できないことも並べておきます。ひとつは、先に書いた専用会計ソフトの画面操作。もうひとつは、出てきたものがそのまま使えるとは限らないことです。当日も、生成されたチェックシートが事務所のフォーマットと違ったので、その場で「これは使わない」と捨てました。捨てる判断は人がしています。
「顧問先のデータを渡して大丈夫か」という質問も出ました。指定したフォルダの外は触りませんし、何かをする前に必ず許可を聞いてきます。止まること自体が売りです。 そのうえで、何を渡すかは事務所として先に決めておく話だと思っています。
料金プランの話もしましたが、改定と為替で動くので、金額はここには書きません。公式サイトで確認をお願いします。
税理士事務所ならどこに使えるか
最後に、行政書士の仕事でやっていることを税理士事務所の業務に置き換えた表をお見せしました。ここがいちばん質問をいただいたところです。
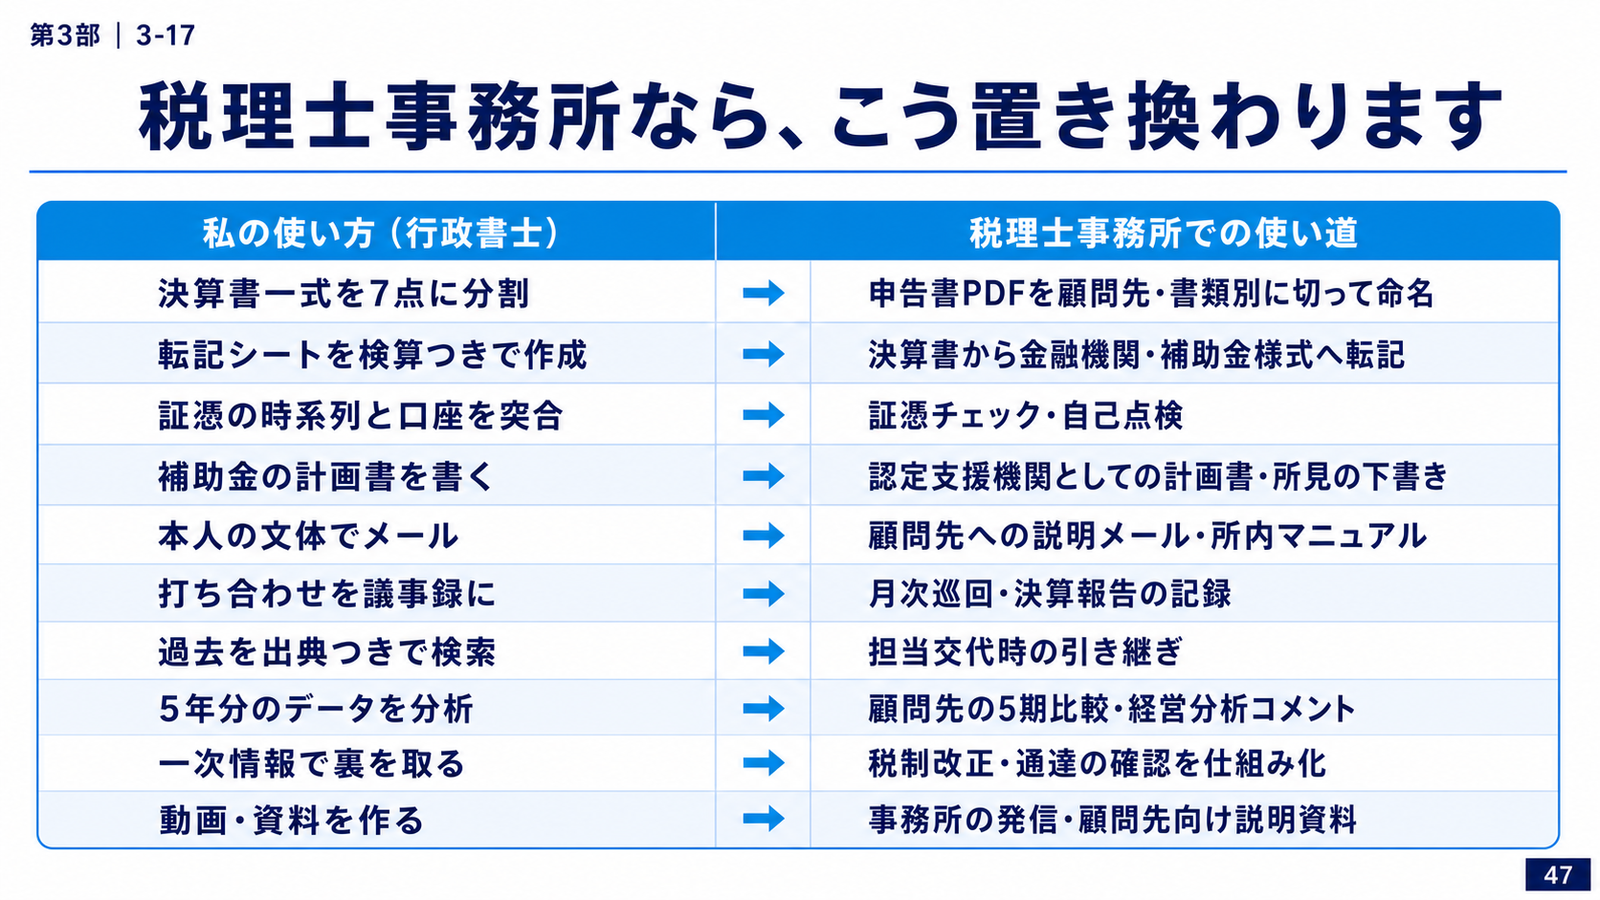
関連して、顧問先が自分ではまとめられなかった手書きの請求書をまとめてスキャンして投げ、工種の切り分け・上位案件の抽出・契約書の有無の確認まで、1枚のExcelにさせた実例も見ていただきました(顧問先の実データなので、中身も件数も書きません)。複合機のOCRでは読めない手書きの個人名まで合っていた、というところだけお伝えしておきます。
印象に残っているのは、この表を見ながら、会場のみなさんが自分たちで結論を出されたことでした。
- 「うちらは、資料の回収と期限の管理をどれだけ自動化できるかが鍵」
- 「まずは通帳の写真を全部読み込ませて仕訳を立てて、CSVに変換するのが最初の一歩ではないか」
- 「業務用のスキャナを入れて、まとめて読ませるところとセットで考えたほうがいい」
打ち込みそのものより、その前段の「資料がそろっているかを確認する工程」がいちばん詰まっている、という話に落ち着きました。
質疑でいちばん重かったのはこの言葉です。
こういう指示を考えるのが大変。詳しい人を1人雇ってほしいくらい
私の答えはこうです。仕事の横について、1時間でも半日でも作業を見せてもらう。「これがこうなれば楽ですか」と聞いて、そのときのデータをもらって、こちらで実験する。できたら、それを手順書にする。そこまでやると、事務所の方は「フォルダに入れました、これお願いします」と言うだけで済みます。
ただし、どこにどんな作業があるかは、外から来た人間には見えません。指示を出す側が分かっていないと、必ず抜けます。合わせ込む時間は絶対に要ります。
もうひとつ、自分でも気にしていることを話しました。
仕訳しながら覚えるところを飛ばしてしまうので、成長する機会を失うなと思っています
作業がなくなるのはいいのですが、新入社員が最初に学ぶ「これはどっちに仕訳するんですか」という場面も、一緒に消えてしまいます。 自分の事務所でも、書類作成が得意な担当者の仕事を消せてしまうかもしれないと気づいて、生きがいをなくすのではないかと思いました。いまの答えは「無くすのではなく、チェックに回ってもらう」です。答えが出ていると言えるところまでは、まだ来ていません。
線引きはこう置いています。定型・大量・変換・照合・下書きはAIへ。判断・責任・お客様との関係・その会社にしかない事情は人へ。
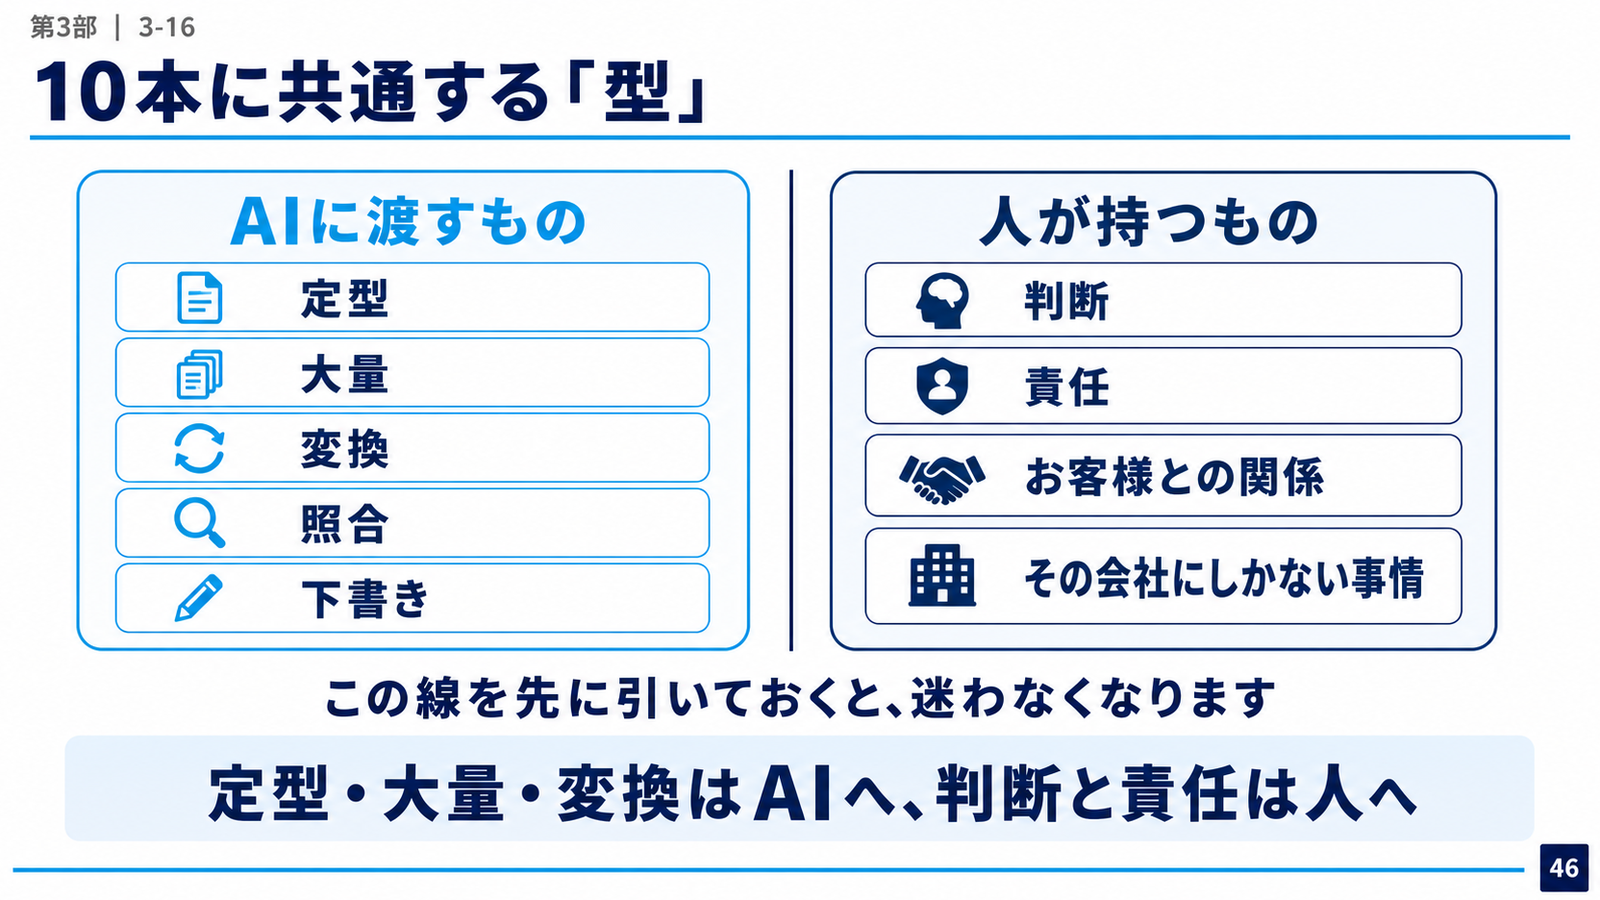
プロの価値は、やっぱりその説明と裏付けにあると僕は思っています
最後にお伝えしたのは、この一言でした。
AIが強い人ほど、士業の仕事は減りません。
※本文に出てくる少額減価償却資産の特例は、令和8年度の税制改正で取得価額の基準が30万円未満から40万円未満に引き上げられています(令和8年4月1日以後に取得したものが対象。合計額の上限は年300万円のまま)。旧基準の30万円未満と混同しやすいところなので、念のため書いておきます。2026年8月16日に国税庁・中小企業庁で確認しました。ご自身の判断に使われる場合は、最新の情報をご確認ください。